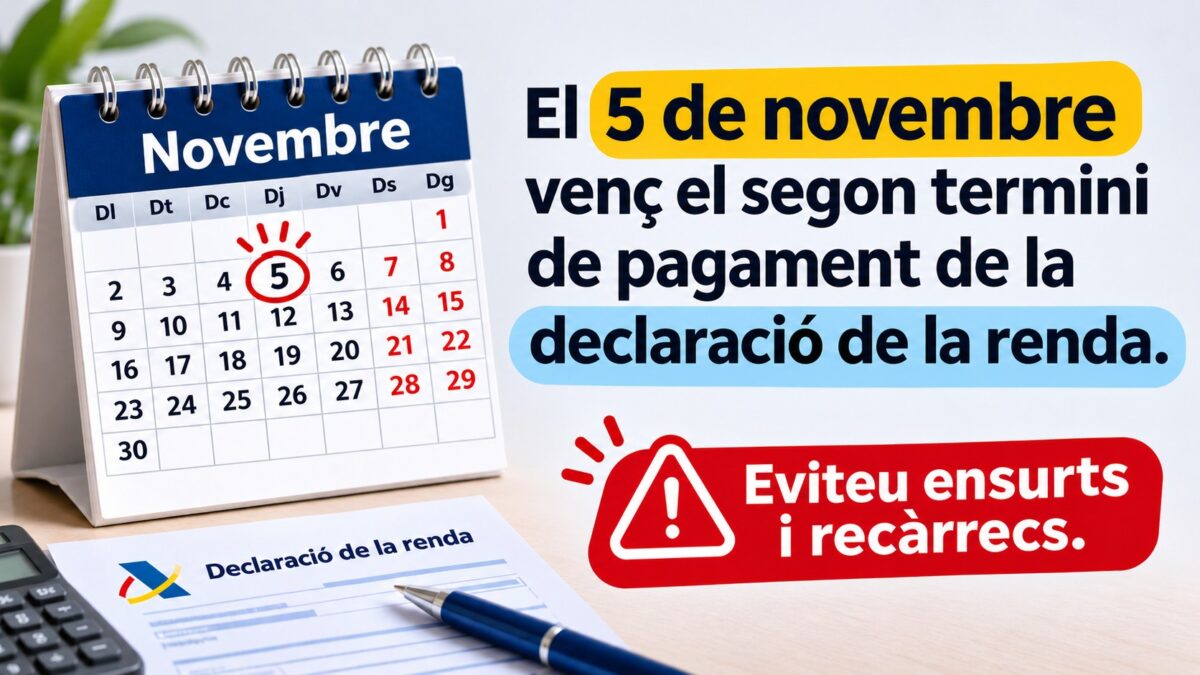
El proper 5 de novembre de 2026 conclou el període voluntari per ingressar el segon termini de la declaració de la renda de 2025 per als que van optar per fraccionar el pagament.
Passar per alt aquesta data pot activar el període executiu i comportar recàrrecs des del primer dia de retard, encara que encara hi ha vies per regularitzar el deute i evitar més sancions.
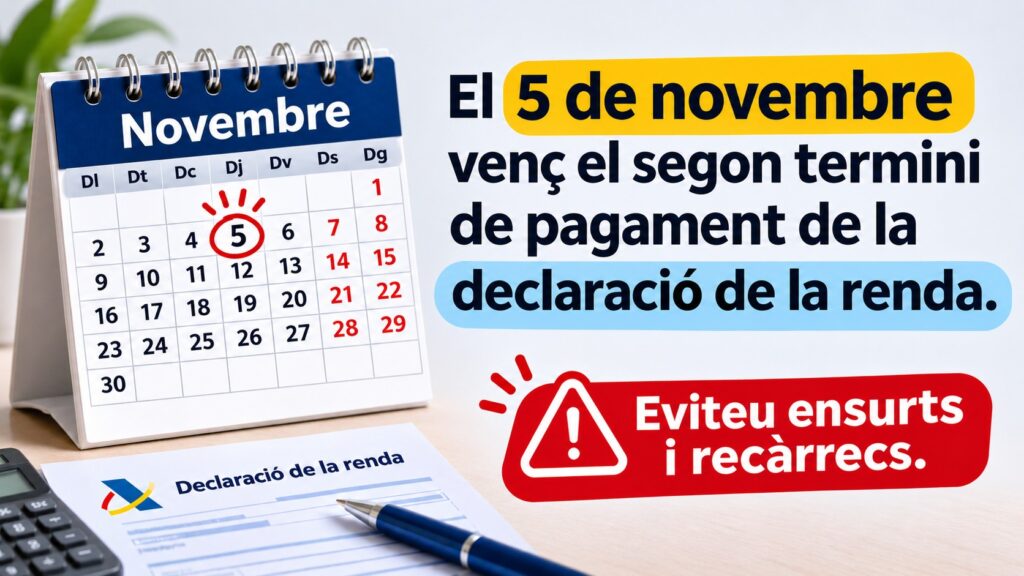
El segon termini de la declaració de la renda correspon al 40% pendent de limport a ingressar derivat de lIRPF 2025, una vegada realitzat el primer abonament del 60% en presentar la declaració. Més de quatre milions de contribuents acudeixen a aquesta modalitat cada any per suavitzar l’impacte econòmic, tot i que és imprescindible recordar que l’Agència Tributària carregarà automàticament l’import al compte domiciliat el 5 de novembre. Si no es va domiciliar el pagament, cal abonar-lo personalment mitjançant el model 102 abans del termini.
Un oblit o manca de saldo suficient al compte pot deixar el pagament pendent i activar el període executiu des del 6 de novembre. L’Agència Tributària recomana comprovar el saldo bancari abans de la data per evitar que el rebut sigui rebutjat i es consideri el deute impagat.
Recàrrecs i conseqüències del pagament fora de termini.
En no complir la data límit, el deute entra automàticament en període executiu, cosa que comporta l’exigència d’un recàrrec. Aquest recàrrec serà del 5% si s’atén el deute abans de rebre la notificació d’Hisenda, del 10% si Hisenda requereix i es paga en el termini donat a la provisió de constrenyiment i del 20% si es retarda encara més. En aquest darrer cas s’afegeix a més l’interès de demora vigent, un 4,0625% el 2026.
L’increment progressiu dels recàrrecs té un objectiu objectiu dissuasori. Davant de qualsevol situació imprevista que impedeixi el pagament, resulta més convenient actuar amb rapidesa i buscar alternatives abans que Hisenda activi el procediment de constrenyiment.
Solucions: nou ajornament
Per als que prevegin dificultats per ingressar el segon termini en data, hi ha l’opció de sol·licitar un ajornament o fraccionament addicional de l’import pendent, encara que aquesta modalitat comporta interessos. Si el deute no supera els 50.000 euros, el tràmit se simplifica i no requereix presentar garanties, i n’hi ha prou amb fer la sol·licitud d’ajornament a través del web de l’Agència Tributària.
Això sí, a diferència del fraccionament inicial, aquest ajornament merita el tipus d’interès de demora excepte si es garanteix amb aval o assegurança de caució, cas en què s’aplica l’interès legal dels diners (3,25% el 2026). Per tant, encara que alleuja la pressió a curt termini, suposa un cost financer addicional, però molt menor que els recàrrecs de constrenyiment.
En qualsevol cas, evitar l’impagament o el retard no és només qüestió d’evitar recàrrecs, sinó també d’assegurar la tranquil·litat financera en un moment cada cop més controlat per l’administració tributària.