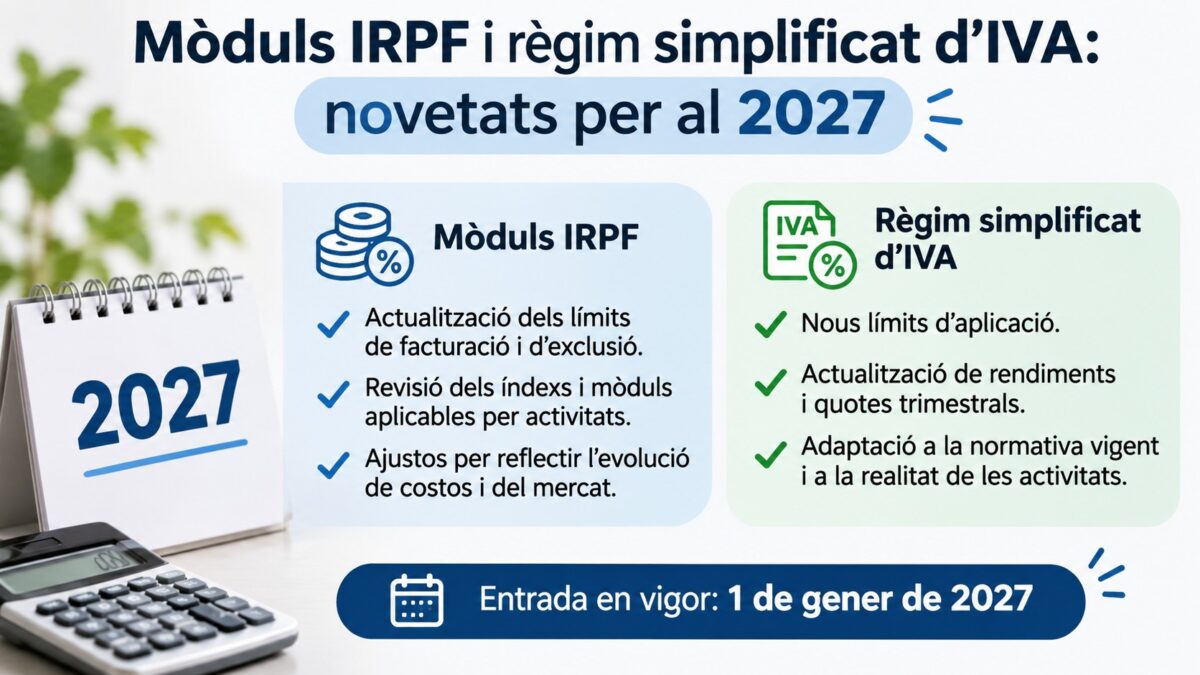
Es va publicar l’Ordre HAC/1161/2026, de 4 de novembre, que regula per al 2027 el mètode d’estimació objectiva de l’IRPF i el règim especial simplificat de l’IVA. Amb caràcter general, es mantenen els mòduls i les condicions aplicables durant el 2026.
Entre els principals aspectes que cal tenir en compte destaquen:
- Reducció del 5% en l’IRPF: les persones, contribuents que tributin pel mètode d’estimació objectiva podran reduir en un 5% el rendiment net de mòduls corresponent al 2027. Aquesta reducció també s’aplicarà per calcular els pagaments fraccionats.
- Es mantenen els mòduls de l’IVA: per al 2027 es mantenen els mòduls i les instruccions d’aplicació del règim especial simplificat de l’IVA vigents l’any anterior.
- Activitats incloses: l’Ordre recull les activitats que poden continuar acollides a aquests règims, entre les quals hi ha determinades activitats de comerç detallista, restauració i hostaleria, reparació, transport, ensenyament, perruqueria i estètica, com activitats agrícoles, ramaderes i forestals.
- Límits d’exclusió: es mantenen les magnituds específiques establertes per a les diferents activitats, vinculades, entre altres factors, al nombre de persones ocupades o de vehicles. La superació d’aquestes magnituds comportarà l’exclusió del règim a partir de l’any següent.
Termini per renunciar als mòduls
Les persones, contribuents que vulguin renunciar al mètode d’estimació objectiva de l’IRPF o revocar una renúncia anterior per al 2027 poden fer-ho fins al 31 de desembre de 2026.
El mateix termini s’aplica a la renúncia o revocació del règim especial simplificat de l’IVA.
Mesures específiques per a les activitats agrícoles i ramaderes
Per a l’exercici 2026, les activitats agrícoles i ramaderes en estimació objectiva podran aplicar mesures extraordinàries per compensar l’increment dels costos dels fertilitzants:
- reducció del 35% del preu d’adquisició del gasoil agrícola;
- reducció del 15% del preu d’adquisició dels fertilitzants;
- i una reducció general del rendiment net de mòduls del 10% per a les activitats corresponents.
Les adquisicions de gasoil i fertilitzants hauran d’haver-se efectuat durant el 2026 i estar degudament documentades amb les factures corresponents.