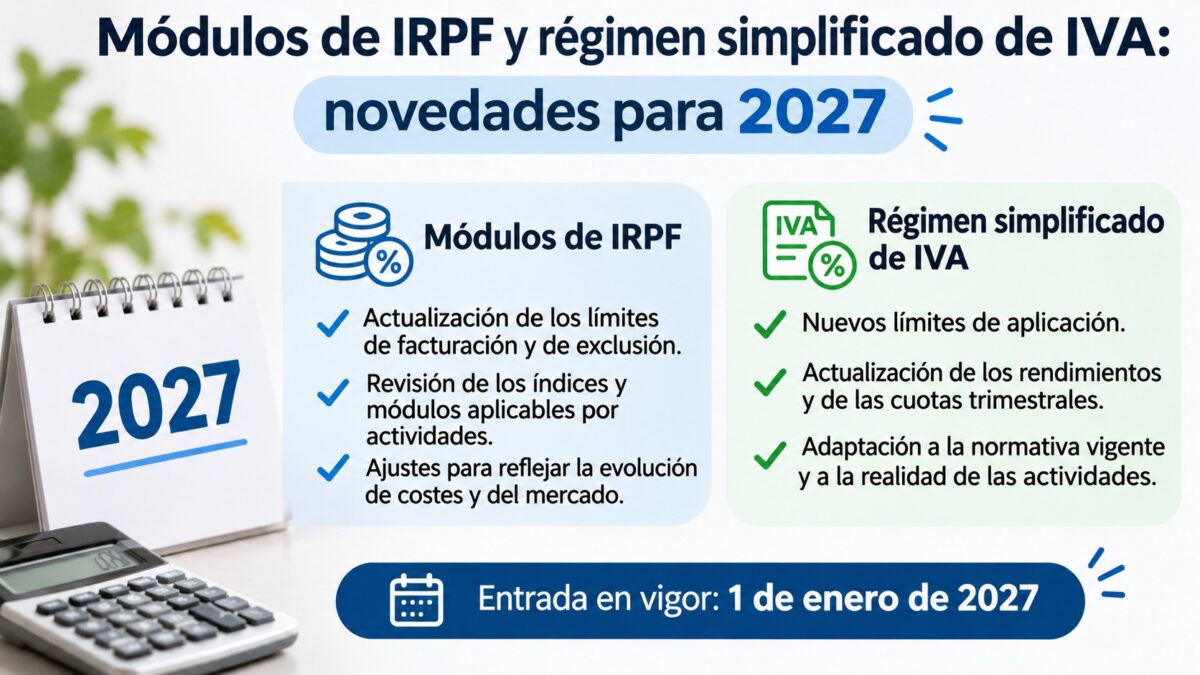
Se publicó la Ordren HAC/1161/2026, de 4 de noviembre, que regula para 2027 el método de estimación objetiva del IRPF y el régimen especial simplificado del IVA. Con carácter general, se mantienen los módulos y condiciones aplicables durante 2026.
Entre los principales aspectos a tener en cuenta destacan:
- Reducción del 5% en el IRPF: las personas, contribuyentes que tributen por el método de estimación objetiva, podrán reducir en un 5% el rendimiento neto de módulos correspondiente al 2027. Esta reducción también se aplicará para calcular los pagos fraccionados.
- Se mantienen los módulos del IVA: para 2027 se mantienen los módulos y las instrucciones de aplicación del régimen especial simplificado del IVA vigentes el año anterior.
- Actividades incluidas: la Orden recoge las actividades que pueden continuar acogidas a estos regímenes, entre las que se encuentran determinadas actividades de comercio minorista, restauración y hostelería, reparación, transporte, enseñanza, peluquería y estética, como actividades agrícolas, ganaderas y forestales.
- Límites de exclusión: se mantienen las magnitudes específicas establecidas para las diferentes actividades, vinculadas, entre otros factores, al número de personas ocupadas o vehículos. La superación de estas magnitudes supondrá la exclusión del régimen a partir del año siguiente.
Plazo para renunciar a los módulos
Las personas, contribuyentes que quieran renunciar al método de estimación objetiva del IRPF o revocar una renuncia anterior para 2027 pueden hacerlo hasta el 31 de diciembre de 2026.
El mismo plazo se aplica a la renuncia o revocación del régimen especial simplificado del IVA.
Medidas específicas para las actividades agrícolas y ganaderas
Per a l’exercici 2026, les activitats agrícoles i ramaderes en estimació objectiva podran aplicar mesures extraordinàries per compensar l’increment dels costos dels fertilitzants:
- reducción del 35% del precio de adquisición del gasóleo agrícola;
- reducción del 15% del precio de adquisición de los fertilizantes;
- y una reducción general del rendimiento neto de módulos del 10% para las actividades correspondientes.
Las adquisiciones de gasoil y fertilizantes tendrán que haberse efectuado durante el 2026 y estar debidamente documentadas con las facturas correspondientes.